2023년 4월부터 2024년 9월까지, 한국의 기준금리 인상과 국고채 금리가 정반대로 움직였습니다. 같은 기간 미국은 금리 인하를 준비하고 있었고, 글로벌 자본의 흐름이 한국의 정책을 압도했습니다. 지금의 고금리가 왜 돌아왔는지 이해하려면, 1년 전 저금리의 진짜 이유를 먼저 알아야 합니다.
한국 정책과 시장이 반대로 움직였다
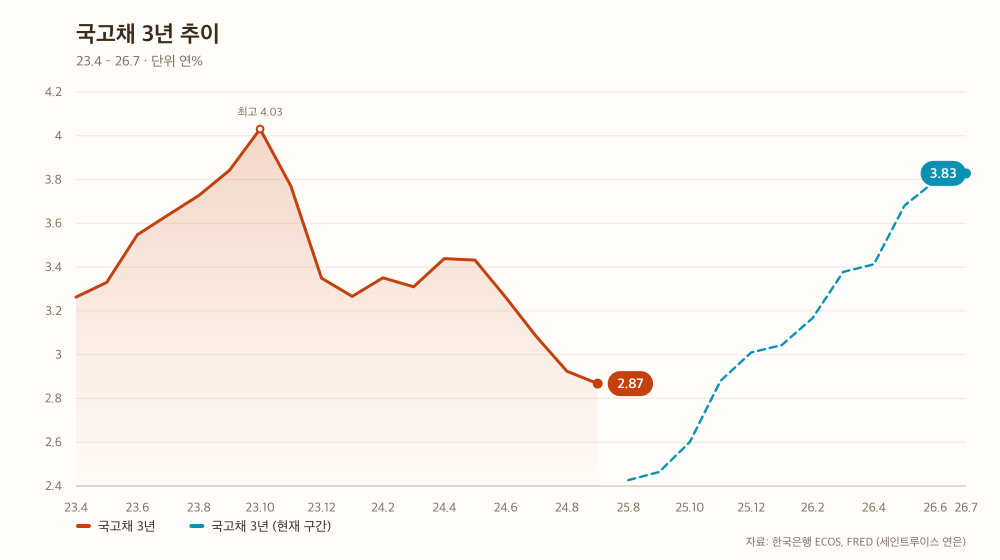
2023년 4월부터 10월까지 한국은행은 기준금리를 올리고 있었습니다. 시장도 처음엔 그 신호를 받아들여서 국고채 3년물 금리가 3.26%에서 4.03%로 올랐습니다. 정책과 시장이 같은 방향으로 움직이는 정상적인 시기였죠.
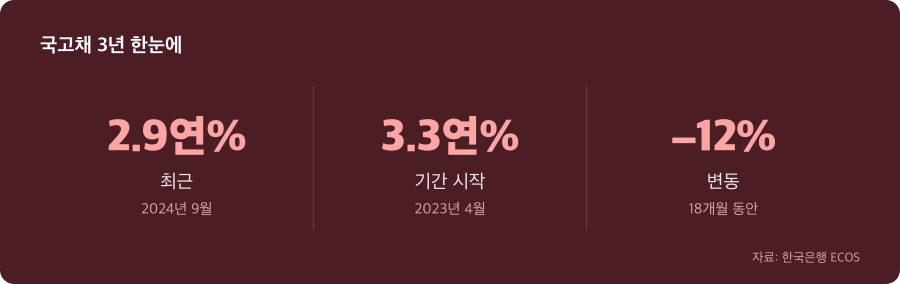
그런데 2023년 10월을 기점으로 뭔가 바뀌었습니다. 기준금리는 높은 수준에서 동결되었는데, 국고채는 계속 내려갔습니다. 2024년 9월까지 약 11개월간 국고채는 4.03%에서 2.87%로 1.16%포인트나 하락했습니다. 정책과 시장이 반대 방향을 향한 것입니다.
한국은행이 할 수 있는 일만으로는 이 괴리를 설명할 수 없습니다. 정책 결정과 무관하게 시장금리가 움직였다는 의미이기도 합니다. 같은 시기 글로벌 무대에서 무엇이 일어났는지 들여다볼 필요가 있습니다.
미국이 금리 인상을 멈추려는 신호를 보냈다
2024년 초중반, 미국 연방준비제도는 여전히 5.25~5.5%의 높은 금리를 유지하고 있었습니다. 그런데 인플레이션이 진정되고 고용시장이 약해지는 신호들이 나타나기 시작했습니다. 시장은 이를 읽었습니다. 미국도 금리를 내릴 수 있겠다는 기대가 봄부터 형성되었습니다.
2024년 9월, 미국 연방준비제도는 결국 0.5%포인트의 ‘빅컷’을 단행했습니다. 한국국제무역협회에 따르면 이는 물가상승률 안정과 고용시장 둔화를 배경으로 한 결정이었습니다. 인상의 시대가 끝났다는 공식 신호였던 것입니다.
미국의 금리 인상이 끝났다는 신호는 글로벌 투자자들에게 즉시 전해집니다. 그리고 그 신호는 한국 채권 시장으로 향합니다. 왜냐하면 금리의 높고 낮음은 자본의 흐름을 결정하기 때문입니다.
금리 격차가 자본의 방향을 정한다
미국이 금리를 인하하려고 한다면, 글로벌 투자자들은 상대적으로 높은 수익률을 찾아다닙니다. 한국의 금리가 여전히 높다면 한국 채권은 매력적일 것입니다. 하지만 그 매력이 언제까지 지속될지가 문제입니다.
2024년 9월 미국의 빅컷 직후, 한국 국고채 3년물은 2.92%에서 2.87%로 하락했습니다. 한국은행의 기준금리는 여전히 3.25~3.5% 수준을 유지하고 있었는데 말입니다. 시장은 한국 역시 금리를 내릴 수밖에 없다는 신호를 이미 선행 반영한 것입니다. 글로벌 자본의 ‘기대’가 국내 정책을 앞서갔던 것이죠.
1년 뒤인 지금, 현실은 다른 방향으로 흘러갔습니다.
미국의 방향 전환이 지금의 고금리를 만들었다
KB캐피탈 금융라이프에 따르면 한국은행은 2024년 10월부터 기준금리 인하를 시작해 2025년 5월까지 3.5%에서 2.5%까지 내렸습니다. 한국은 미국의 금리 인하를 따라갔습니다. 그런데 미국은 중간에 방향을 바꿨습니다.
2025년 중반 이후, 미국의 인플레이션 지표가 다시 올라갔고 금리 인상을 재고려하기 시작했습니다. 미국의 금리 인하 속도가 둔화되었고, 재인상 가능성까지 떠오르게 된 것입니다. 한국의 기준금리는 이미 2.5%까지 내려 있었습니다. 미국과의 금리 격차가 역전되었습니다.
이 구조적 변화는 국고채 가격으로 즉시 나타났습니다. 2025년 8월 2.43%에서 2026년 7월 3.83%까지 올랐습니다. 1.40%포인트의 상승입니다. 시장은 미국의 신호를 읽고 한국 금리의 상승 방향을 벌써 가격으로 표현하고 있었습니다.
지금 당신의 대출과 저축 판단은 미국을 봐야 한다
2024년 9월의 저금리가 한국은행의 결정만으로는 설명할 수 없다면, 지금의 고금리 역시 마찬가지입니다. 국내 기준금리 인상 전망만으로는 부족합니다. 미국의 금리 방향과 한미 금리 격차가 국고채를 움직이고, 국고채가 시중의 주택담보대출·전세자금·신용대출 금리를 결정하기 때문입니다.
지난 12개월 데이터가 보여주는 패턴은 명확합니다. 한국 기준금리의 변화와 무관하게 국고채는 글로벌 자본의 기대를 앞서서 반영했습니다. 대출을 받으려면, 예금 상품을 고르려면, 이 글로벌 신호를 함께 읽어야 합니다.
결국 이것입니다. 한국의 경제 신호만 봐서는 부족합니다. 미국의 금리 정책과 글로벌 자본의 흐름이 당신의 금리 부담을 더 직접적으로 결정한다는 뜻입니다. 앞으로의 대출 결정과 저축 선택은 그 맥락 위에서 이루어져야 합니다.
메타설명
2023년 4월~2024년 9월 국고채 금리 데이터로 보는 글로벌 금리 시장의 구조. 기준금리 인상 중에 국채 금리가 내려간 까닭을 찾고, 지금의 고금리 상황을 이해하는 법.
자료: 한국은행 ECOS · FRED (세인트루이스 연은)
※ 공개된 공식 통계를 근거로 작성했습니다. 중요한 결정 전에는 최신 자료를 다시 확인해 주세요.
“기준금리는 올렸는데 국고채는 내려갔던 까닭”에 대한 2개의 생각