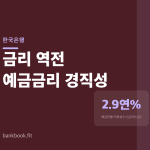
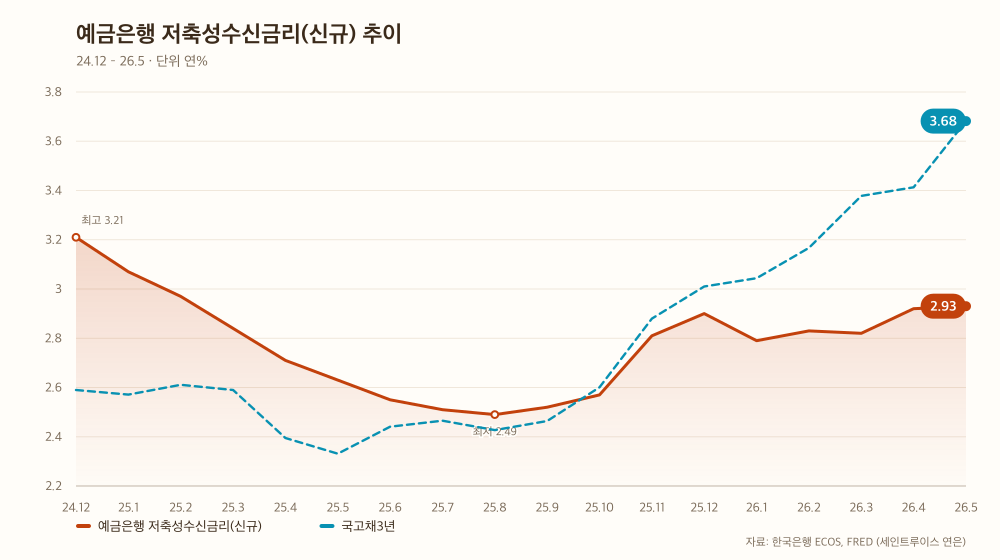
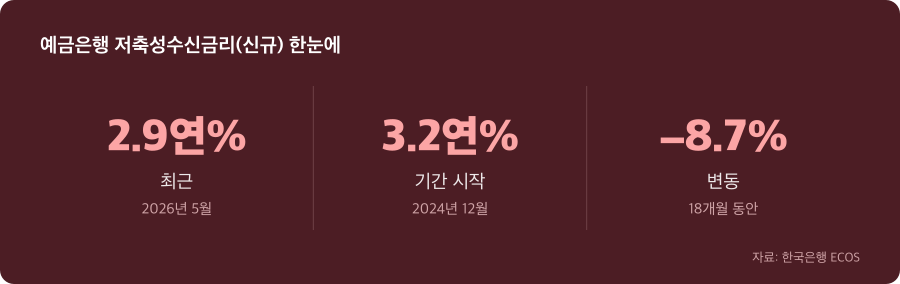
2024년 12월부터 2026년 5월까지 예금은행의 저축성수신금리는 3.21%에서 2.93%로 내려갔고, 국고채 3년물은 2.59%에서 3.68%로 올라갔습니다. 처음으로 국채 금리가 정기예금 금리를 앞지른 것입니다. 이 역전은 단순한 금리 현황이 아니라, 은행이 스스로를 옥죄는 구조에 갇혔다는 신호입니다.
통상적 질서가 깨졌다
은행의 정기예금 금리는 국고채 금리보다 높은 게 원칙입니다. 은행이 자금을 모으고, 그것을 빌려주거나 투자할 때 비용을 챙겨야 하기 때문입니다. 그런데 2026년 5월을 보면 국채 3년물이 3.68%, 정기예금은 2.93%입니다. 국채가 0.75%포인트 더 높습니다.
지금으로부터 18개월 전인 2024년 12월에는 반대였습니다. 당시 예금금리는 3.21%, 국채 금리는 2.59%였습니다. 격차는 0.62%포인트로 은행의 손에 유리했습니다. 이 두 지표가 정반대 방향으로 움직이며 역전된 것입니다.
이 기이한 현상은 어디서 비롯됐을까요. 그 답을 찾으려면 한국은행의 기준금리 인하가 시작된 2024년 10월로 거슬러 올라가야 합니다.
은행이 기준금리를 앞서 내렸다
한국은행이 기준금리 인하를 시작했을 때, 은행들은 단순히 따라가지 않았습니다. 앞서 내렸습니다. 2024년 10월부터 2025년 5월까지 한국은행의 기준금리가 3.50%에서 2.75%로 총 0.75%포인트 내려갔는데(한국은행), 같은 기간 국채 금리는 2.59%에서 2.33%로 0.26%포인트만 내려갔습니다. 그런데 예금금리는 3.21%에서 2.55%로 0.66%포인트나 떨어졌습니다. 약 2.5배 더 크게 내린 것입니다.
왜 그랬을까요. 단기적으로는 은행들의 자산이 악화되는 것을 쿠션질하기 위함으로 보입니다. 금리가 떨어지면 은행이 과거에 운용한 자산의 가치는 올라갑니다. 이 이득을 얻기 위해 예금자들에게 낮은 금리를 제시한 것 같습니다. 하지만 이 선제적 인하는 금리가 다시 오를 때의 대가를 계산하지 못했습니다.
2025년 11월, 은행이 금리를 올리지 못했다
2025년 11월이 터닝포인트입니다. 갑자기 국채 금리가 2.46%에서 3.01%로 솟아올랐습니다. 급등입니다. 그런데 예금금리는 2.81%에서 2.90%로 고작 0.09%포인트만 올렸습니다. 은행이 이미 내린 금리를 올릴 여력을 잃은 것입니다.
2025년 11월부터 2026년 5월까지 국채 금리는 2.46%에서 3.68%로 1.22%포인트나 상승했습니다. 같은 기간 예금금리는 2.81%에서 2.93%로 0.12%포인트만 올라갔습니다. 차이가 극명합니다. 무엇보다 이 기간 한국은행의 기준금리는 2.50%에서 움직이지 않았습니다. 기준금리 동결 속에서도 시장 금리인 국채는 선행해서 올라갔는데, 은행의 예금금리는 뒤따라가지 못한 것입니다.
이것은 은행의 경영 구조 자체가 위기에 처했다는 의미입니다.
마진이 음수가 되는 구조
은행의 기본 수익 구조를 생각해봅시다. 자금을 모으는 데 비용을 들이고(예금금리), 그 자금을 운용해서 수익을 얻습니다(국채 같은 자산의 수익률). 둘 사이의 차이가 은행의 신용중개 마진입니다. 그런데 현재 국채 금리 3.68%가 정기예금금리 2.93%보다 높으니, 은행이 국채를 운용 자산으로 삼으면 손실이 납니다.
은행이 다른 방식으로 자금을 운용한다고 해도 상황은 좋지 않습니다. 기업대출이나 주택담보대출 같은 신용상품도 국채 금리를 기준으로 가격이 결정되는데, 국채가 3.68%라면 은행이 제시할 수 있는 대출금리의 최고선도 그 근처입니다. 결국 어디로 자금을 운용하든 예금금리 2.93%보다 훨씬 조금만 더 벌 수 있다는 뜻입니다.
한국은행이 2026년 1월 통화정책방향에서 ‘추가 인하’ 문구를 삭제해 인하 사이클의 종료를 신호했지만(헤럴드경제), 이후에도 은행은 예금금리를 올리지 못했습니다. 구조적 제약이 생긴 것입니다.
정기예금 말고 국채를 먼저 보게 되는 이유
예금자 입장에서는 간단합니다. 같은 기간 투자할 때 정기예금 2.93%보다 국고채 3년물 3.68%가 더 수익률이 높습니다. 은행의 신용도가 국가의 신용도보다 낮지는 않지만, 금리까지 낮으면 선택의 이유가 없어집니다.
특히 금리가 더 오를 가능성이 있다면 장기 정기예금은 더 위험해집니다. 지금 3년 정기예금을 들었는데 6개월 뒤 금리가 더 오르면, 그 3년을 낮은 금리로 묶여 있어야 하기 때문입니다. 차라리 1년짜리나 6개월짜리를 들었다가 만기가 되면 다시 투자하는 게, 금리 인상의 혜택을 받을 가능성이 높습니다. 아니면 국고채를 직접 사는 방법도 있습니다.
이런 선택의 변화는 은행의 자금 조달을 더 어렵게 만듭니다. 장기 예금이 빠져나가면 은행은 단기 자금을 계속 갱신해야 하고, 금리가 오를 때마다 조달 비용이 올라갑니다. 은행이 올릴 수 없는 금리 때문에 생긴 악순환입니다.
| 시점 | 연% |
|---|---|
| 2025년 12월 | 2.90 |
| 2026년 1월 | 2.79 |
| 2026년 2월 | 2.83 |
| 2026년 3월 | 2.82 |
| 2026년 4월 | 2.92 |
| 2026년 5월 | 2.93 |
자료: 한국은행 ECOS · FRED (세인트루이스 연은)
※ 공개된 공식 통계를 근거로 작성했습니다. 중요한 결정 전에는 최신 자료를 다시 확인해 주세요.