2024년 9월부터 2026년 2월까지 18개월간 한국은행이 기준금리를 내렸지만 예금 금리와 국고채 금리는 정반대로 움직였습니다. 같은 안전자산인데 왜 이런 일이 벌어졌을까요?
예금과 국고채, 격차가 역전되다
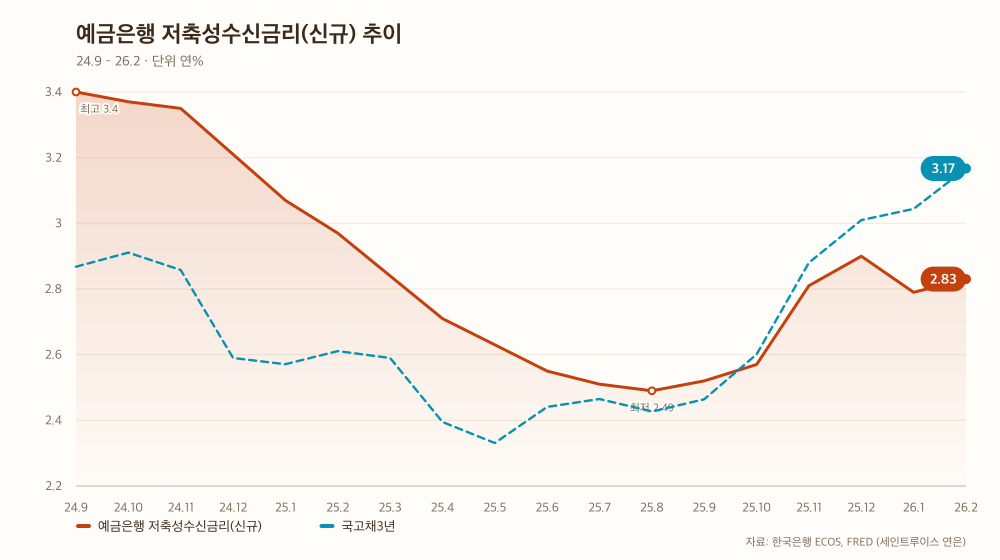
지난 18개월간 은행 예금금리와 국고채 금리가 정반대 방향으로 걸어갔습니다. 2024년 9월만 해도 예금금리(3.40%)가 국고채 3년물(2.87%)보다 0.53%포인트 높았습니다. 그런데 2026년 2월에는 상황이 뒤바뀌었습니다. 국고채는 3.17%로 올라갔고, 예금금리는 2.83%로 내려왔습니다. 국고채가 예금을 0.34%포인트 앞지르게 된 것입니다.
기준금리가 계속 내려가는 환경에서 두 금리는 함께 하강해야 한다는 게 금융학의 상식입니다. 그런데 한쪽은 내려가고 한쪽은 올랐다는 게 이상했습니다. 격차 역전폭만 해도 0.87%포인트입니다. 같은 안전자산도 만기와 발행 주체에 따라 이렇게 다르게 움직인다는 뜻입니다.
은행은 신속하게, 시장은 거부했다
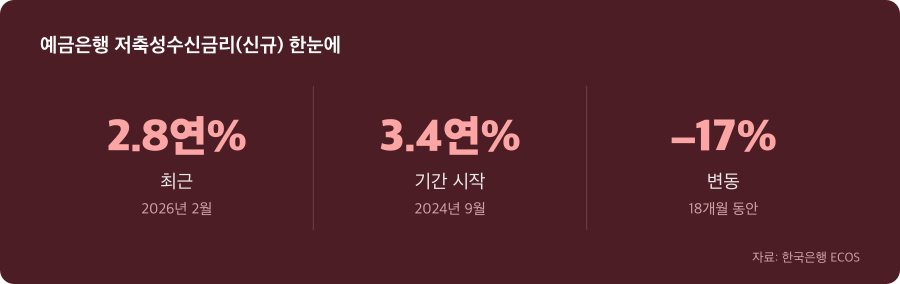
한국은행의 움직임은 명확했습니다. 2024년 10월부터 2026년 2월 사이 기준금리를 3.5%에서 2.5%로 1.0%포인트 인하했습니다. 은행들은 이 신호를 즉시 받아들였습니다. 예금금리는 같은 기간 3.40%에서 2.83%로 0.57% 내려갔습니다. 기준금리 신호가 은행의 단기 자금 조달 비용에 빠르게 반영된 것입니다.
그런데 시장은 한국은행의 신호를 거부했습니다. 국고채 3년물은 2024년 9월 2.87%에서 2026년 2월 3.17%로 0.30% 올랐습니다. 기준금리가 내려가는 와중에 장기 채권의 금리는 올라간 셈입니다. 기준금리와 국고채 금리가 같은 방향으로 움직일 거라는 예상은 깨졌습니다.
저점 이후의 방향이 완전히 달라졌다
두 금리가 저점을 친 시점도 다르고, 그 이후의 움직임은 더 달랐습니다. 국고채 3년물은 2025년 5월에 2.33%로 가장 낮아졌습니다. 예금금리는 그보다 석 달 뒤인 2025년 8월에 2.49%로 바닥을 쳤습니다. 이미 다른 속도로 움직이고 있었다는 신호였습니다.
여기가 갈림길이었습니다. 저점 이후 국고채는 2026년 2월까지 계속 올라가서 2.33%에서 3.17%로 0.84%포인트 상승했습니다. 반면 예금금리는 2.49%에서 2.83%로 0.34%포인트만 올랐습니다. 은행들은 기준금리 인하에 맞춰 예금금리를 내린 뒤, 더 이상 크게 내릴 여지가 없었던 것으로 보입니다. 같은 안전자산이라도 움직이는 논리가 완전히 달랐던 겁니다.
같은 신호를 다르게 읽은 금융시장
이 역전은 금융시장의 이중 구조를 드러냅니다. 기준금리는 중앙은행의 단기 정책 신호이지만, 국고채 금리는 시장의 장기 기대를 반영합니다. 기준금리가 내려가도 투자자들이 인플레이션이 지속될 것으로 예상하면 장기 금리는 오를 수 있습니다.
2026년 2월 기준으로 국고채가 오른 배경에는 중동 지역 정세 불안으로 국제유가와 원자재 가격이 오른 점, 원화 약세에 따른 수입 물가 부담 증가 등이 작용한 것으로 보입니다. 은행 예금금리는 기준금리에 빠르게 반응하지만, 시장금리는 물가와 글로벌 환경 변화를 더 강하게 반영합니다. 이제 예금자는 기준금리 추이만 바라봐서는 실질 수익을 보호할 수 없다는 뜻입니다.
기준금리만으로는 더 이상 판단할 수 없다
앞으로의 자산 배분은 기준금리 신호에만 의존할 수 없습니다. 2026년 2월 현재 국고채가 예금을 추월했다는 사실 자체가 그 증거입니다. 같은 만기 안에서도 은행 예금과 국고채의 수익률이 역전될 수 있다는 걸 시장이 증명했습니다.
기준금리와 국고채 금리의 격차, 시장의 인플레이션 기대, 글로벌 금리 환경 변화를 함께 추적해야 합니다. 한국은행이 2026년 7월 기준금리를 인상한 것도 이런 배경입니다(한국은행 발표). 통화정책의 틀이 변했다는 신호인 동시에, 금리 시장의 이중성이 현실의 선택지로 부각되고 있다는 뜻입니다. 돈을 어디에 둘 것인가 하는 결정이 이제는 기준금리 하나만으로는 안 됩니다.
| 시점 | 연% |
|---|---|
| 2025년 9월 | 2.52 |
| 2025년 10월 | 2.57 |
| 2025년 11월 | 2.81 |
| 2025년 12월 | 2.90 |
| 2026년 1월 | 2.79 |
| 2026년 2월 | 2.83 |
자료: 한국은행 ECOS · FRED (세인트루이스 연은)
※ 공개된 공식 통계를 근거로 작성했습니다. 중요한 결정 전에는 최신 자료를 다시 확인해 주세요.
“기준금리 내렸는데 국고채는 올랐다”에 대한 1개의 생각