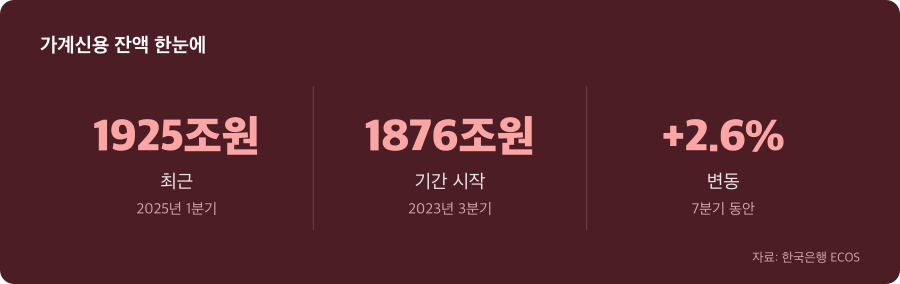
2023년 3분기부터 2025년 1분기까지, 한국은행이 기준금리를 올리던 시기에 가계신용 잔액은 계속 증가했습니다. 경제학 교과서에서는 금리 인상 = 신용 감소라고 가르치는데, 현실은 정반대였습니다. 그 역설이 만들어진 배경을 추적해보겠습니다.
금리를 올리는 와중에 가계신용이 가속 증가한 일
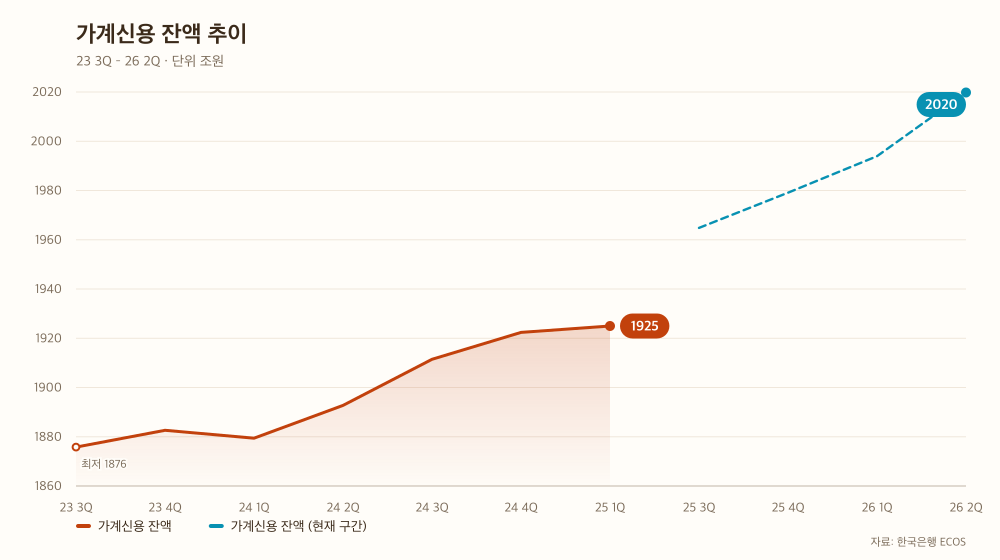
통상 기준금리가 오르면 대출이 비싸지니까 가계신용이 줄어드는 게 정상입니다. 그런데 2023년부터 2024년 사이 한국에서는 그 상식이 통하지 않았습니다. 2023년 3분기부터 2024년 1분기까지 가계신용 잔액의 평균 분기 증가액은 약 1900억원 수준이었습니다. 그런데 2024년 1분기부터 4분기까지 평균 분기 증가액은 약 8100억원으로 4배 이상 뛰어올랐습니다.
금리를 올리는 정책 기간에 신용이 오히려 더 빨리 늘어났다는 뜻입니다. 이것은 금리 정책의 기계적 영향만으로는 설명할 수 없는 현상입니다. 뒤에는 시장의 예측과 심리라는 다른 힘이 작용하고 있었습니다.
‘이제 금리가 내려갈 것’이라는 기대가 차입을 재촉했다
2024년 상반기, 한국은행은 기준금리 인상을 멈췄습니다. 시장은 그 신호를 읽었습니다. 금리의 고점이 지났다는 신호였습니다. 7월부터는 인하까지 시작했습니다. 그 순간 차용자들의 심리가 바뀌었습니다. ‘지금이 마지막 고금리 창’이라고 느껴진 것입니다.
고정금리로 대출을 미리 확보하려는 선제적 수요가 폭발했습니다. 앞으로 금리가 내려갈 텐데, 지금 고정금리로 빌려두면 나중에 큰 이득이 될 것이라는 계산입니다. 금리 인상 정책이 진행 중이던 시기에도, 그 정책이 끝나간다는 신호가 나오자마자 신용 수요는 급격히 늘어난 것입니다. 하지만 이 규모의 신용 폭증을 금리 기대만으로 모두 설명하기는 부족합니다.
전세난이 세입자들을 강제로 월세 시장으로 몰았다
2024년을 기억해보십시오. 서울 부동산 시장에서 전세 공급이 급감했던 해입니다. 국가통계포털에 따르면 2024년 서울 아파트의 월세 비중이 38.1%까지 올라섰습니다. 2021년 이후 가장 높은 수치였습니다. 2017년부터 2024년까지 7년간을 보면, 서울 아파트 전세 가구는 3만 5천 감소한 반면 월세 가구는 5만 2천이나 증가했습니다.
기존 전세 세입자들이 월세로 강제 이동되고 있었다는 뜻입니다. 전세를 못 얻는 세입자가 월세로 전환하려면, 전세보증금을 회수하면서 동시에 월세 보증금과 초기비용을 조달해야 했습니다. 이것은 신용 수요의 대규모 강제 발생이었습니다. 금리 인상 시기의 가계신용 증가는 결국 ‘선택’과 ‘강제’가 겹친 일이었습니다.
2025년 이후 가계신용 증가 추세가 고착되고 있다
지금 현황을 보십시오. 2025년 3분기 1964조 원에서 2026년 2분기 2019조 원으로, 가계신용 잔액은 계속 증가 중입니다. 분기 평균 증가액으로는 약 1조 3000억 원입니다. 금리 기대효과는 이미 지나갔을 텐데도 신용 증가세는 식지 않고 있습니다.
이것은 전세난으로 인한 월세 시장 구조 전환이 이미 구조화되었다는 신호입니다. 부동산 세제 강화로 집주인의 월세 선호도가 계속 높아지면서 전세 물량이 더 줄어들 가능성도 있습니다. 결국 금리 기대라는 일시적 충격은 물러났지만, 주거 구조의 변화라는 구조적 힘은 계속되고 있다는 뜻입니다.
당신의 재무 계획은 금리 사이클보다 깊게 봐야 한다
차용자 입장에서 필요한 것은 금리 인상·인하 사이클만 추적하는 것이 아닙니다. 부동산 시장 구조의 지속적 변화를 함께 봐야 합니다. 왜냐하면 전세에서 월세로 바뀐다는 것은 월 고정비가 영구적으로 늘어난다는 뜻이기 때문입니다.
월세 50만 원은 연 600만 원, 2년이면 1200만 원의 누적 현금 흐름 증가입니다. 계약갱신 때마다 월세가 재협상될 수 있다는 점까지 고려하면 장기 재정 계획이 훨씬 복잡해집니다. 2024년에 대출을 늘렸다면, 그것이 금리 기대 때문이었는지 주거 구조 변화 때문이었는지 구분해 생각해보세요. 그 구분이 앞으로의 현금 흐름 관리 전략을 바꿉니다.
| 시점 | 금액 |
|---|---|
| 20234 | 1,882조 6,339억원 |
| 20241 | 1,879조 4,033억원 |
| 20242 | 1,892조 7,191억원 |
| 20243 | 1,911조 4,410억원 |
| 20244 | 1,922조 3,660억원 |
| 20251 | 1,924조 9,901억원 |
자료: 한국은행 ECOS
※ 공개된 공식 통계를 근거로 작성했습니다. 중요한 결정 전에는 최신 자료를 다시 확인해 주세요.