2021년 중반부터 2022년 말까지 한국의 국고채 금리는 물가보다 빠르게 올랐다가 물가가 여전히 높은데 먼저 내렸습니다. 이 역설적 움직임은 시장이 경제의 전환점을 먼저 읽었다는 뜻입니다.
금리와 물가가 갈라지기 시작했다
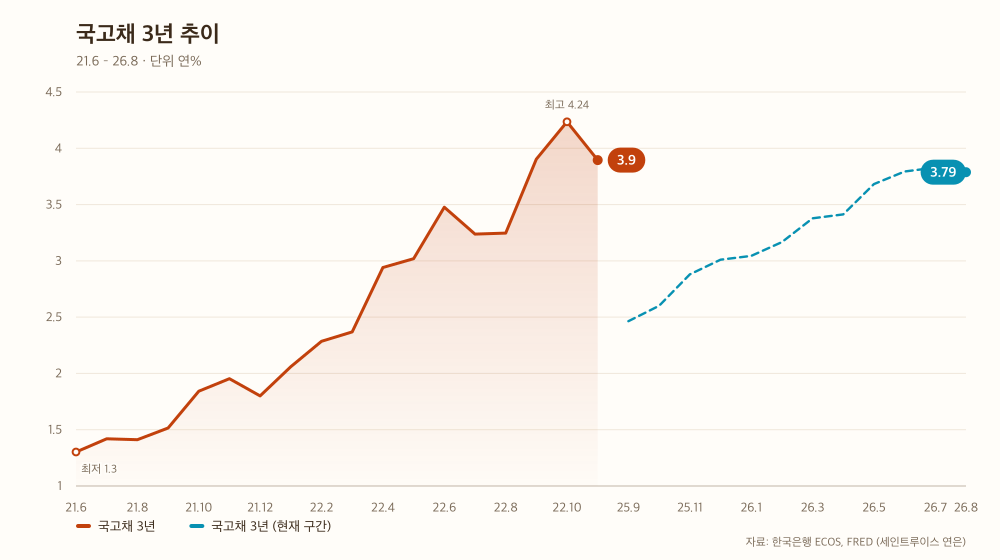
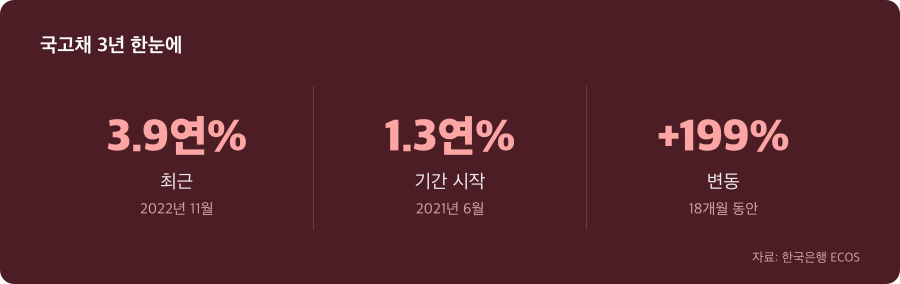
2021년 6월 국고채 3년 금리는 1.30%였습니다. 같은 달 소비자물가지수는 102.05(2020년=100)였죠. 둘 다 천천히 오르고 있었습니다. 그런데 2022년 6월이 되면 금리는 3.48%로 올랐지만, 물가지수는 108.21로 올랐습니다. 숫자만 보면 둘 다 상승했으니 정상 아닌가 싶지만, 문제는 그 이후입니다.
2022년 10월까지 금리는 4.24%까지 추가로 올랐습니다. 그런데 물가지수는 109.16에 멈췄습니다. 금리가 물가보다 훨씬 더 빠르게 오른 것입니다. 더 이상하게도, 금리가 10월 4.24%에서 11월 3.90%로 내려갔을 때 물가는 여전히 높은 수준을 유지했습니다. 보통 물가가 계속 오르면 금리는 계속 올라야 하는데, 역순으로 움직인 겁니다.
이것은 단순한 기술적 조정이 아닙니다. 금리가 물가보다 먼저 꺾인다는 것은 누군가 물가의 피크를 미리 읽었다는 뜻입니다. 그 ‘누군가’는 중앙은행보다 빠르게 움직이는 시장이었습니다.
중앙은행과 시장이 다른 속도로 움직였다
2022년은 글로벌 인플레이션이 한국에 밀려온 해였습니다. 한국은행은 2월부터 기준금리를 올리기 시작했는데, 국고채 시장금리는 이보다 훨씬 빠르게 움직였습니다. 1월에 2.06%였던 3년 금리가 6월에는 3.48%까지 치솟았으니까요. 같은 기간 물가지수는 104.85에서 108.21로 올랐습니다. 정책 결정자보다 채권 시장이 더 빨리 움직이고 있었던 것입니다.
이렇게 되는 이유는 시장의 선반영 특성 때문입니다. 중앙은행은 매달 경제 데이터를 모아 회의를 열고 결정을 내립니다. 하지만 국고채 시장의 참여자들은 실시간으로 정보를 수집하고 거래합니다. 따라서 정책 전환의 신호가 보이면, 실제 결정보다 앞서 금리에 반영됩니다. 2022년 상반기 한국은행의 인상 신호는 시장에 미리 전달되었고, 국고채 금리는 이를 선제적으로 소화했던 것입니다.
그런데 여기서 중요한 질문이 생깁니다. 시장이 중앙은행보다 빨리 올렸다면, 어느 시점부터 더 이상 올릴 필요가 없다고 판단했을까요? 그것이 바로 2022년 여름이었습니다.
성장 전망의 악화가 금리 신호를 바꿨다
2022년 6월 국고채 금리는 3.48%로 정점을 찍었습니다. 하지만 그 이후 추세가 헷갈리기 시작합니다. 물가는 계속 올랐습니다. 7월부터 10월까지 물가지수는 108.73에서 109.16으로 상승 추세를 유지했습니다. 그런데 같은 기간 금리는 오락가락했습니다. 3.24%, 3.25%, 3.90%, 4.24%, 3.90%—마치 금리 인상의 끝을 암시하듯 움직였습니다.
10월의 4.24%는 이 기간 절정이었지만, 그것이 마지막이었습니다. 11월에 3.90%로 내려간 후 금리는 다시 올라가지 않았습니다. 물가는 여전히 높은데 금리는 내렸다는 뜻입니다. 이는 인상 사이클의 대의명분이 사라졌음을 의미합니다. 물가를 누르기 위해 금리를 올렸는데, 이제 경제 성장 전망이 더 중요해졌다는 신호였습니다.
금리는 물가 현황만 반영하는 것이 아닙니다. 앞으로의 경제 성장, 고용, 금융 안정까지 종합적으로 봅니다. 2022년 여름부터 글로벌 경제 둔화 신호가 나타났고, 시장은 이를 먼저 포착했습니다. 금리 곡선이 꺾인 것은 채권 시장이 인상 사이클의 정점을 통보한 것입니다.
시장이 뉴스보다 먼저 본 현실
이런 패턴은 한국만의 일이 아닙니다. 2022년 중반 미국을 봐도 비슷합니다. 미국 10년물 금리는 6월 3.14%에서 10월 3.98%까지 올랐다가 11월 3.89%로 내렸습니다. 흥미롭게도 한국의 국고채 움직임과 시간차가 거의 없었습니다. 둘 다 같은 신호를 받아 같은 속도로 움직였다는 뜻입니다.
물가 헤드라인을 보면 10월과 11월은 여전히 물가가 높은 시점이었습니다. 그런데 금리는 내려갔습니다. 이것이 보여주는 것은 뉴스와 시장의 시간 차이입니다. 뉴스는 ‘지금 물가가 높다’고 보도했지만, 시장은 ‘물가가 이제 떨어질 것이다’를 먼저 읽었습니다. 물가 절정의 시점을 시장이 통계보다 먼저 본 것입니다. 금리 곡선의 방향 전환이 바로 그 신호였습니다.
금리의 신호를 읽는 법
2025년 9월부터 2026년 8월 사이를 보면, 국고채 3년 금리는 2.46%에서 3.79%로 올랐습니다. 이는 새로운 인상 사이클의 시작을 의미합니다. 4년 전의 경험이 있다면, 이 상승이 어디로 향할지, 언제쯤 전환될지를 좀 더 통찰력 있게 봐야 할 시점입니다.
금리는 뉴스가 아닙니다. 금리는 신호입니다. 오늘의 물가 수치에 흔들리기보다, 금리 곡선의 방향 전환을 보면 시장이 무엇을 먼저 봤는지 알 수 있습니다. 금리가 상승에서 하강으로 전환되거나, 하강에서 상승으로 전환될 때 그것이 당신의 저축과 차입, 자산 배분의 결정점이 됩니다.
4년 전 사이클을 돌아보는 이유가 바로 이것입니다. 당시 금리가 물가보다 앞서 올랐다가 물가보다 앞서 내린 것처럼, 지금의 금리 상승도 어딘가의 신호를 담고 있을 것입니다. 그 신호를 놓치지 않으려면, 금리 곡선의 기울기 변화를 계속 보는 습관이 필요합니다.
| 시점 | 연% |
|---|---|
| 2022년 6월 | 3.48 |
| 2022년 7월 | 3.24 |
| 2022년 8월 | 3.25 |
| 2022년 9월 | 3.90 |
| 2022년 10월 | 4.24 |
| 2022년 11월 | 3.90 |
자료: 한국은행 ECOS · FRED (세인트루이스 연은)
※ 공개된 공식 통계를 근거로 작성했습니다. 중요한 결정 전에는 최신 자료를 다시 확인해 주세요.
“금리가 물가보다 먼저 꺾인 이유”에 대한 1개의 생각